


MobilDeniz
4,631.06K Arvustused
Rakenduse andmed
- Versioon
- 3.10.0
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- DenizBank
- Kategooriad
- Finants
- Platvorm
- Android, iOS
Ekraanipildid
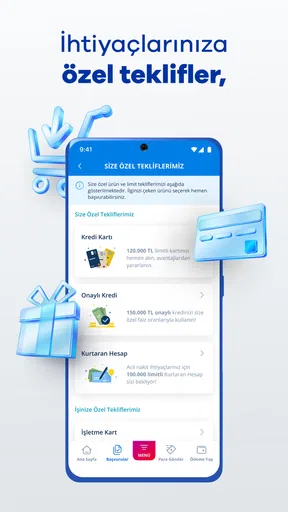
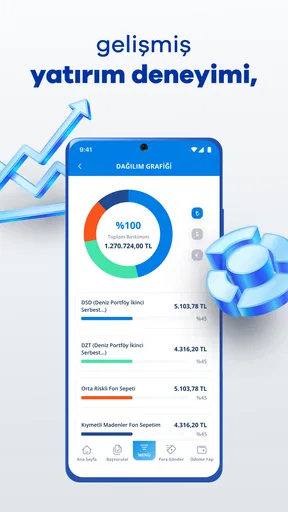
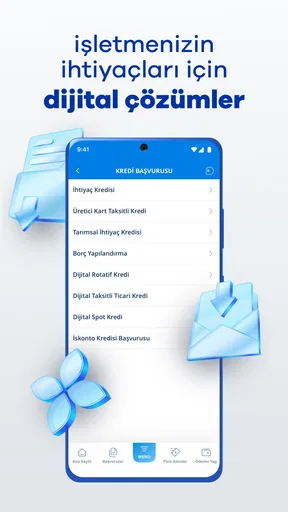
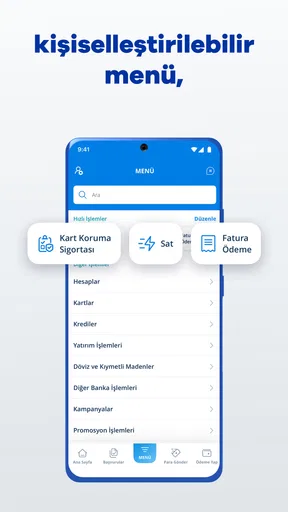
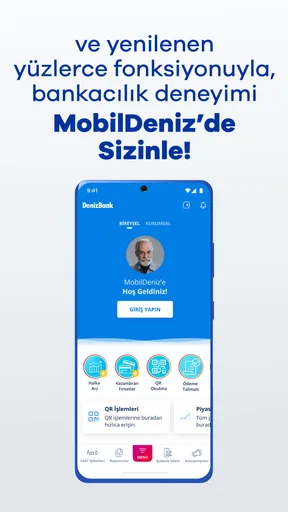
 Analüüsis AppCompare
Kui otsid DenizBanki igapäevaseks kasutamiseks mõeldud mobiilipanganduse lahendust, siis MobilDeniz on rakendus, mida tasub hinnata eelkõige oma pangasuhte, harjumuste ja vajalike toimingute järgi. Mina vaataksin enne paigaldamist kõigepealt seda, kas olen valmis kasutama just DenizBanki teenuseid, sest rakendus ei ole üldine rahakott ega mitme panga koondaja. Selle peamine väärtus tekib siis, kui sinu pangandus on juba selle arendaja, DenizBanki, juures.
Rakendus kuulub finantsrakenduste hulka ja on saadaval tasuta. Vanusemärgis PEGI 3 võib jätta mulje väga lihtsast tööriistast, kuid rahaasjade puhul on tähtsam kasutuskontekst: telefoni lukustus, konto turvaline kasutamine ja tähelepanelikkus maksete kinnitamisel. Mina ei paigaldaks mobiilipanka lihtsalt uudishimust, vaid konkreetse vajaduse pärast, näiteks selleks, et oma pangatoiminguid telefonist hallata.
Kas MobilDeniz sobib sinu igapäevaseks panganduseks?
Mina alustaksin otsust sellest, kas telefonist pangatoimingute tegemine päriselt sobib sinu päevakavaga, mitte sellest, kui tihti rakendust avad. Selles osas vaatan, millal MobilDeniz annab DenizBanki kliendile korduvat kasu ning millal võib arvutipank või eraldi eelarverakendus olla loomulikum valik. Hea igapäevane tööriist peaks vähendama hõõrdumist, mitte tekitama uut kohustust.
Õige otsus algab pangast, mitte rakenduse ikoonist
MobilDenizi puhul on kõige olulisem otsustuskriteerium see, kas oled DenizBanki klient või kavatsed selleks saada. Rakenduse poe kokkuvõte suunabki kasutajat esmalt DenizBanki kliendiks hakkama. See tähendab, et rakenduse kasutamine ei ole eraldiseisev kogemus nagu mõne eelarverakenduse, valuutakalkulaatori või makseplatvormi puhul. Selle mõte on tuua sinu pangasuhe telefoni, mitte asendada panka täielikult.
Kui soovid vaadata kontoga seotud rahaasju liikvel olles ja eelistad teha tavapäraseid pangatoiminguid telefonist, on see loogiline valik. Kui aga otsid rakendust, mis ühendaks eri pankade kontod, aitaks koostada põhjalikku pere-eelarvet või töötaks ilma konkreetse pangata, vaataksin teistsuguse kategooria lahenduste poole. See ei ole MobilDenizi puudus, vaid oluline piir, mida enne üleminekut arvestada.
Rakendus töötab Androidi seadmetel alates versioonist 7.0. See on praktiline eelis neile, kes ei kasuta kõige uuemat telefoni, kuid vanema seadme puhul kontrolliksin enne paigaldamist ka seda, kas telefon ise töötab sujuvalt ja saab regulaarselt turvauuendusi. Finantsrakenduse puhul ei soovita ma kasutada väga vana või jagatud seadet ainult sellepärast, et rakendus tehniliselt avaneb.
Kuidas ma hindaksin kasutuskogemust?
Mina vaataksin MobilDenizi puhul kolme asja: kas vajalik toiming on kiiresti leitav, kas kinnitused on enne saatmist arusaadavad ja kas rakendus aitab mul vältida hooletuid vigu. Pangarakenduses ei ole kõige tähtsam värviline kujundus, vaid selge liikumine kontovaate, makse ja kinnituse vahel. Kui pean rahaasja kiiresti kontrollima, tahan näha olulist infot ilma liigse otsimiseta.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Igapäevases olukorras võib kasutus olla väga lihtne. Oletame, et olen poes, saan teate oodatust suurema väljamineku kohta või tahan enne üüri tasumist kontol oleva summa üle vaadata. Sellisel juhul avan rakenduse, kontrollin olukorda ja teen vajaliku otsuse telefonist. Just sellised lühikesed kasutuskorrad näitavad, kas mobiilipank on päriselt mugav või sunnib kasutajat ikka arvutisse minema.
Minu soovitus on mitte hinnata rakendust ainult esimese avamise põhjal. Pärast paigaldamist tasub rahulikult läbi vaadata konto- ja maksevaated, seadistada enda jaoks arusaadav turvaline kasutusviis ning teha esimene toiming ajal, mil sul pole kiire. Nii saad aru, kus asuvad olulised valikud, enne kui pead neid leidma näiteks reisil või tähtajalise makse eel.
Millistes olukordades MobilDeniz kõige paremini töötab?
MobilDeniz on kõige mõistlikum inimesele, kes tahab oma pangandust telefoni koondada ja kasutab DenizBanki peamise pangana. See sobib eriti hästi siis, kui liigud palju ringi ning arvuti avamine iga väikese kontrolli jaoks tundub ebamugav. Mobiilipanga väärtus ei seisne ainult suurtes toimingutes; sageli säästab aega just võimalus konto hetkeseisu või tehtud liikumist kohe vaadata.
Teine tugev kasutusjuht on igapäevaste kulude jälgimine tööpäeva jooksul. Mina kasutaksin rakendust näiteks enne suuremat ostu, pärast automaatse makse tegemist või siis, kui tahan kontrollida, kas raha on õigele kontole jõudnud. Selline kontroll aitab vähendada olukordi, kus eeldan, et ülekanne on tehtud, kuid tegelikult jäi mõni samm kinnitamata.
Kolmas praktiline nõuanne on kasutada mobiilipanka teadlikult, mitte pidevalt närviliselt kontrollides. Kui vaatan kontot iga paari minuti järel, ei muuda see rahaasju paremaks. Kasulikum on siduda kontroll kindlate hetkedega: pärast sissetulekut, enne suuremat makset ja päeva lõpus, kui tahan ülevaadet saada. Nii jääb rakendus abivahendiks, mitte segajaks.
Esimese nädala proovikivi: kas põhitoimingud mahuvad sinu rutiini?
Esimesel nädalal ei püüaks ma MobilDenizis kõike korraga selgeks saada. Valiksin välja paar toimingut, mida päriselt korduvalt vajan, näiteks saldo kontrollimise ja ühe tavapärase makse jälgimise, ning jälgiksin, kas need sobituvad päeva loomulikesse pausidesse. Nii selgub kiiresti, kas telefon muudab panganduse lihtsamaks või lisab lihtsalt veel ühe koha, mida tuleb meeles pidada.
Kui kasutad mitut kontot või jagad majapidamise väljaminekuid kellegagi, tasub eristada kahte küsimust: kas rakendus aitab sinu DenizBanki toimingut teha ja kas see annab tervikpildi kogu leibkonna rahast. Esimese jaoks võib panga enda rakendus olla sobiv; teise jaoks ei pruugi ühe panga vaade piisata. See vahe aitab vältida pettumust, et mobiilipank ei tee eelarvetööd, milleks see polegi mõeldud.
Mis teeb selle valiku teiste lahendustega võrreldes tugevaks?
MobilDenizi suurim eelis on otsene seos DenizBankiga. Panga enda rakendus saab olla loomulikum valik kui eraldi finantsrakendus, sest kasutaja ei pea oma pangandust teise teenuse kaudu korraldama. Kui sinu eesmärk on hallata just selle panga teenuseid, on spetsiaalne mobiilipank tavaliselt selgem kui üldine rahahaldusrakendus, mis keskendub eelarvele või mitme konto koondamisele.
Samuti on oluline usaldus ja harjumus. Kui oled juba DenizBanki klient, ei pea sa igapäevaseks kasutuseks otsima kolmandat rakendust. See vähendab tööriistade arvu ja võib muuta rahaasjade ajamise lihtsamaks. Minu hinnangul on see konkreetse panga rakenduse puhul tugevam argument kui ükskõik milline üldine lubadus olla “kõik ühes” finantslahendus.
Rakenduse levik annab samuti märku, et tegemist ei ole väikese katsetusega. MobilDenizil on Google Play poes üle kümne miljoni installi ning keskmine hinnang on 4,6. Need näitajad ei tõesta iseenesest, et rakendus sobib kõigile, kuid annavad otsustajale kasuliku tausta: seda kasutatakse laialt ja kasutajate üldmulje on tugev.
Kuu möödudes loeb korduv kasu, mitte uudsus
Mobiilipank teenib oma koha telefonis siis, kui selle avamine lahendab päris väikeseid probleeme ka pärast esialgset uudishimu. Mina hindaksin kuu aja järel, kas olen saanud kiiremini kontrollida arveldusi, kasutanud seda enne planeeritud väljaminekuid ning kas see vähendab vajadust arvutisse sisse logida. Kui vastus on jah, on tegemist harjumusega, mis säästab päriselt vaeva, mitte lihtsalt uue ikooniga avaekraanil.
Näiteks võib palgapäeva järel olla kasulik vaadata, kas tavapärased maksed on kontoseisuga kooskõlas, ning enne kuu lõpu suuremat ostu kontrollida, milline summa jääb vabaks. See ei asenda korralikku eelarvet, kuid võib aidata vältida otsuseid, mis põhinevad vananenud ettekujutusel kontol olevast rahast. Oluline nüanss on mitte pidada nähtavat saldot automaatselt kogu kuu kasutatavaks rahaks, kui osa sellest on juba mõeldud arvete või muude kohustuste katteks.
Kui kuu aja jooksul avad rakenduse ainult ühe korra, pole see tingimata ebaõnnestumine: võib-olla ajadki suurema osa rahaasju arvutis. Sel juhul pole põhjust endale kunstlikult uut kontrollirutiini tekitada. MobilDeniz on kasulik siis, kui mobiilne ligipääs sobib sinu eluga; pangaäpi sagedasem avamine ei ole omaette eesmärk.
Mis teeb selle valiku teiste lahendustega võrreldes tugevaks?
MobilDenizi suurim eelis on otsene seos DenizBankiga. Panga enda rakendus saab olla loomulikum valik kui eraldi finantsrakendus, sest kasutaja ei pea oma pangandust teise teenuse kaudu korraldama. Kui sinu eesmärk on hallata just selle panga teenuseid, on spetsiaalne mobiilipank tavaliselt selgem kui üldine rahahaldusrakendus, mis keskendub eelarvele või mitme konto koondamisele.
Samuti on oluline usaldus ja harjumus. Kui oled juba DenizBanki klient, ei pea sa igapäevaseks kasutuseks otsima kolmandat rakendust. See vähendab tööriistade arvu ja võib muuta rahaasjade ajamise lihtsamaks. Minu hinnangul on see konkreetse panga rakenduse puhul tugevam argument kui ükskõik milline üldine lubadus olla “kõik ühes” finantslahendus.
Rakenduse levik annab samuti märku, et tegemist ei ole väikese katsetusega. MobilDenizil on Google Play poes üle kümne miljoni installi ning keskmine hinnang on 4,6. Need näitajad ei tõesta iseenesest, et rakendus sobib kõigile, kuid annavad otsustajale kasuliku tausta: seda kasutatakse laialt ja kasutajate üldmulje on tugev.
Millised piirangud võivad igapäevases kasutuses häirida?
Kõige suurem piirang on seotud pangaga. Kui sinu kontod ja maksed on jagatud mitme panga vahel, ei pruugi MobilDeniz olla piisav keskne tööriist. Sellisel juhul võib eraldi eelarverakendus või pankadeülene lahendus anda parema ülevaate, kuid selle mugavus sõltub juba konkreetsest teenusest ja sinu vajadustest. Ma ei kasutaks MobilDenizi ainsa finantsrakendusena, kui minu rahaline elu ei käi peamiselt DenizBanki kaudu.
Teine võimalik hõõrdumine tekib siis, kui kasutaja ootab mobiilipangalt sama sügavust nagu arvutis pangasaidilt. Telefon sobib kiireks kontrolliks ja tavapärasteks toiminguteks, kuid pikemate seadistuste, dokumentide läbivaatamise või keerukamate rahaasjade puhul võib suurem ekraan olla mugavam. Seetõttu ei näe ma mobiilirakendust arvutipanga täieliku asendajana, vaid pigem selle igapäevase kaaslasena.
Kolmas piirang puudutab tähelepanu. Väike ekraan ja kiire tegutsemine võivad panna inimese makse saaja, summa või konto üle vaatamata kinnitama. Minu kindel harjumus oleks enne lõplikku kinnitamist lugeda vähemalt summa ja saaja uuesti läbi, eriti siis, kui teen toimingut liikvel olles. Rakendus võib olla mugav, kuid mugavus ei tohiks muutuda automaatseks klõpsamiseks.
Kuidas hoida mobiilipanga kasutamine turvalise ja kerge hooldusega?
Praktiline hooldus ei tähenda siin igapäevast seadistuste näppimist, vaid mõne lihtsa harjumuse järjepidevat hoidmist. Mina hoiaksin telefoni lukustatuna, kasutaksin isiklikku seadet ning kontrolliksin aeg-ajalt, et nii operatsioonisüsteem kui ka rakendus oleksid ajakohased. Rakenduse tehniline miinimumnõue üksi ei ütle, kas vana telefon on hea valik: turvauuenduste ja seadme üldise töökindluse eest tuleb samuti hoolitseda.
Kui telefon vahetub või läheb ajutiselt teise inimese kätte, käsitleksin pangarakendust osana kogu seadme turvalisusest, mitte eraldi ikoonina. Enne vana telefoni loovutamist eemaldaksin isikliku ligipääsu ja veenduksin, et uus seade toimib enne, kui vana kasutusest kõrvale jätan. Selline läbimõeldud üleminek on tähtsam kui rakenduse pidev avamine lihtsalt selleks, et kontrollida, kas kõik ikka töötab.
Millised harjumused võivad MobilDeniziga väsitavaks muutuda?
Üks võimalik väsimuse allikas on pidev saldo kontrollimine. Kui iga väike ost tekitab soovi kohe rakendus avada, võib mugavusest saada tähelepanu hajutav rutiin. Mina seaksin endale kindlad kontrollihetked ning avaksin rakenduse väljaspool neid siis, kui selleks on konkreetne põhjus, näiteks oluline makse või oodatud laekumise kontroll.
Teine väsimus tekib siis, kui kasutaja eeldab, et üks pangarakendus annab kogu rahalisest olukorrast täieliku pildi. Kui kontod, säästud ja majapidamise kulud asuvad eri kohtades, võib ühe panga rakenduse avamine pigem rõhutada killustatust kui seda lahendada. Sel juhul tasub kasutada MobilDenizi oma DenizBanki toiminguteks ja valida eraldi viis tervikpildi jälgimiseks, selle asemel et nõuda ühelt rakenduselt kõiki rolle.
Mida tasub enne kasutuselevõttu läbi mõelda?
Enne üleminekut küsiksin endalt, kas olen valmis oma pangatoimingud telefoniga siduma. Kui telefon on alati lukus, isiklikus kasutuses ja ajakohane, on see mõistlikum kui olukorras, kus seadet kasutavad ka teised pereliikmed. Samuti tasub läbi mõelda, kuidas käitud telefoni kaotamise korral: pangarakendus ei tohiks olla ainus koht, kus tead, kuidas oma kontole ligi pääseda või abi saada.
Kui oled uus DenizBanki klient, planeeriksin esimeseks kasutuskorraks veidi aega. Ära jäta konto loomist, rakenduse seadistamist või esimest olulist makset hetkele, mil oled lennujaamas, poes või tähtajast mõne minuti kaugusel. Rahulik algus aitab paremini mõista, milline on rakenduse töövoog ja milliseid kinnitusi pangatoimingu tegemine nõuab.
Samuti kontrolliksin, et telefonis oleks piisavalt vaba ruumi ja toetatud Androidi versioon. Praegune versioon on 3.10.0, mistõttu tasub rakendust hoida ajakohasena, mitte jääda vanale paigaldusele. Uuendamine ei ole finantsrakenduse puhul lihtsalt mugavusotsus; see aitab vältida olukorda, kus kasutad parandamata või vananenud versiooni.
Kas tasuta rakendus tähendab päriselt väikest kuluriske?
MobilDeniz on tasuta rakendus, mis teeb proovimise lihtsaks. Siiski ei võrdsustaks ma rakenduse tasuta allalaadimist kõigi pangateenuste tasuta kasutamisega. Rakendus on kanal pangateenusteni, samal ajal kui konto, ülekannete või muude teenuste tingimused sõltuvad pangast ja konkreetsest tegevusest. Enne suurema või ebatavalise toimingu tegemist vaataksin alati üle selle teenuse tingimused.
Siin on üks oluline, sageli tähelepanuta jääv trade-off: mobiilipank säästab aega, kuid võib muuta raha liigutamise liiga lihtsaks. Kui sul on kalduvus teha impulsiivseid oste või kinnitada makseid ilma kontrollimata, ei pruugi kiire ligipääs olla ainult eelis. Mina kasutaksin rakendust koos lihtsa isikliku reegliga: suurema summa puhul peatun, kontrollin saaja andmed ja vaatan, kas makse sobib minu plaaniga.
Kui keeruline on teisele lahendusele üle minna?
Ülemineku tegelik hind ei ole tavaliselt rakenduse paigaldamine, vaid harjumuste muutmine. Kui oled MobilDeniziga harjunud, pead teise panga või eraldi rahaäpi puhul uuesti õppima, kust leida kontovaade, kuidas kinnitada toiminguid ja milline teave on kohe nähtav. Kui sul on DenizBanki kasutamisega juba toimiv rutiin, ei vahetaks ma rakendust ainult kujunduse või uudishimu pärast.
Teisalt ei tasu jääda ühe rakenduse juurde ainult harjumusest, kui vajad tegelikult mitme panga koondvaadet, põhjalikumat eelarvestamist või muud töövoogu. Sellisel juhul võib üleminek olla õigustatud. Enne otsustamist paneksin kirja kolm kõige sagedasemat toimingut ja vaataksin, milline lahendus teeb need kõige väiksema vaevaga. See on palju kasulikum kui võrrelda rakendusi ainult hinnangu või ekraanipiltide põhjal.
Kui vahetad panganduslahendust, säilitaksin vana rakenduse või alternatiivse ligipääsu seni, kuni kõik vajalikud maksed, kontaktid ja kontoga seotud harjumused on uues kohas üle kontrollitud. Eriti tähtis on mitte kustutada vana lahendust kohe pärast uue paigaldamist, kui sul võib vaja minna varasemaid andmeid või ligipääsu. Üleminek peaks olema kontrollitud protsess, mitte üks kiire kustutamine ja uus allalaadimine.
Kellele soovitan ja kellele mitte?
Mina soovitaksin MobilDenizi DenizBanki kliendile, kes tahab oma igapäevase panganduse telefoni tuua, eelistab panga enda rakendust ja vajab kiiret ligipääsu tavapärastele rahaasjadele. See on eriti sobiv, kui kasutad Androidi seadet, mis vastab nõuetele, ning hindad lahendust, mis keskendub ühe panga teenustele, mitte laiale finantsplaneerimisele.
Ma ei valiks seda esimesena inimesele, kes otsib sõltumatut eelarvetööriista, mitme panga koondvaadet või rakendust, mille põhifunktsioon on kulude analüüs. Samuti ei ole see parim valik kasutajale, kes soovib teha kõike suurel ekraanil ja peab mobiilset pangandust ebamugavaks. Sellisel juhul võib arvutipõhine pangakanal või teistsugune finantsrakendus paremini sobida.
Pikaajaline otsus: kas see väärib kohta telefonis?
Minu jaoks on pikaajalise väärtuse mõõdupuu lihtne: kas rakendus toetab juba olemasolevat pangasuhet, ilma et ma peaksin enda elu selle ümber korraldama. Kui DenizBank on sinu peamine pank ja telefonist tehtavad kontrollid säästavad aega, võib MobilDeniz jääda kasulikuks ka siis, kui uudsus on kadunud. Kui aga vajad iga kuu eraldi meeldetuletust, et rakendus üldse avada, ei pruugi mobiilne töövoog olla sinu jaoks loomulik.
Otsust tehes tasub arvestada ka teiste kasutajate üldise tagasisidega, kuid mitte käsitleda seda isikliku sobivuse garantiina. Rakendusel on 152 tuhat hinnangut ja 31 tuhat arvustust ning keskmine hinne on 4,6. Mina kasutaksin neid näitajaid ühe taustasignaalina, kuid kaaluksin rohkem seda, kas sinu enda olulised toimingud on arusaadavad, kas kasutad rakendust regulaarselt ja kas ühe panga fookus vastab sinu rahaasjade tegelikule jaotusele.
Minu lõplik hinnang on üsna selge: MobilDeniz on mõistlik valik siis, kui sinu pangandus on DenizBanki keskne. Selle tugevus ei ole selles, et see prooviks olla iga inimese jaoks kõik finantsrakendused korraga, vaid selles, et see toob konkreetse panga kasutamise telefoni ja muudab sagedased toimingud käepärasemaks. Arendaja DenizBank on rakenduse taga ning selle laialdane kasutus lisab üldisele kasutajapildile rohkem tausta kui üksnes keskmine hinne.
Rakendus on olnud saadaval alates 10. oktoobrist 2018, seega ei ole tegemist värske katsetusega. Praegune versioon on 3.10.0 ning Androidis sobib see seadmetele alates versioonist 7.0. Mina annaksin sellele võimaluse, kui tahan DenizBanki teenuseid liikvel olles kasutada, kuid hoiaksin ootused realistlikud: mobiilipank ei asenda vajadust kontrollida makseid, mõista teenuse tingimusi ega valida vajadusel eraldi eelarvelahendust. Kui see sobib sinu olukorraga, on MobilDeniz tasuta ja praktiline koht, kust oma igapäevast pangandust alustada.
Plussid
- Panga igapäevatoiminguid saab teha mugavalt otse telefonist.
- Rakendus toetab arvete tasumist ja regulaarmaksete haldamist.
- Kaarditehingute teavitused aitavad kuludel reaalajas silma peal hoida.
- Ülekannete tegemine on kiire ja kontorikülastust pole vaja.
- Mobiilipank pakub pangateenustele ligipääsu ööpäevaringselt.
Miinused
- Kõik funktsioonid võivad olla saadaval ainult DenizBanki klientidele.
- Mõne toimingu jaoks on vajalik internetiühendus ja kinnitatud telefoninumber.
- Rakenduse kasutamine võib vanemates seadmetes olla aeglasem.
- Võõrkeelne kasutajaliides võib mõnele kasutajale ebamugav olla.
- Panga hooldustööd võivad ajutiselt piirata rakenduse kasutamist.
Korduma kippuvad küsimused: MobilDeniz
Mis on MobilDeniz ja milliseid teenuseid see pakub?
MobilDeniz on DenizBanki mobiilipangarakendus, mille kaudu saab hallata pangakontosid ja kaarte otse nutitelefonist. Rakendus võimaldab tavaliselt kontrollida saldot ja tehinguid, teha ülekandeid, maksta arveid, hallata kaarte ning kasutada muid DenizBanki digipangateenuseid. Täpne funktsioonide valik võib sõltuda kasutaja riigist, kontotüübist ja panga kehtivatest tingimustest.
Kas MobilDenizi kasutamiseks peab mul olema DenizBanki konto?
Jah, MobilDenizi põhifunktsioonide kasutamiseks on üldjuhul vaja DenizBanki kliendiks olemist ja aktiivset pangakontot või kaarti. Rakenduse allalaadimine võib olla võimalik ka ilma kontota, kuid sisselogimiseks ja pangatoiminguteks tuleb läbida panga nõutud registreerimis- ning tuvastamisprotsess. Enne paigaldamist tasub kontrollida, millises riigis rakendus töötab ja milliseid klienditingimusi rakendatakse.
Kui turvaline on MobilDeniz pangatoimingute tegemiseks?
MobilDeniz kasutab pangarakendustele tavapäraseid turvameetmeid, näiteks sisselogimist, seadme kontrolli ja võimaluse korral biomeetrilist autentimist. Siiski sõltub suur osa turvalisusest ka kasutajast. Laadige rakendus alla ainult ametlikust rakendustepoest, hoidke telefoni ja operatsioonisüsteemi ajakohasena ning ärge jagage paroole, ühekordseid koode ega kinnitusteavet teistega. Kahtlase tegevuse korral võtke kohe pangaga ühendust.
Kas MobilDeniziga saab teha ülekandeid ja makseid?
Rakendus on mõeldud igapäevaste pangatoimingute lihtsustamiseks ning sobivatel kontodel võib selle kaudu teha rahaülekandeid, maksta arveid ja hallata makseid. Saadaolevad toimingud, limiidid, teenustasud ja kinnitamise viisid võivad siiski erineda sõltuvalt kontost, asukohast ja DenizBanki reeglitest. Enne suurema summa saatmist kontrollige alati saaja andmeid, summat ja võimalikke tasusid.
Mida teha, kui MobilDeniz ei tööta või ma ei saa sisse logida?
Kui rakendus ei avane või sisselogimine ebaõnnestub, kontrollige esmalt internetiühendust, rakenduse uuendusi ja seda, kas kasutate õigeid sisselogimisandmeid. Vajaduse korral taaskäivitage telefon või paigaldage rakendus uuesti ametlikust poest. Ärge proovige korduvalt juhuslikke paroole, sest konto võib ajutiselt lukustuda. Kui probleem püsib, kasutage DenizBanki ametlikku kliendituge ning ärge usaldage mitteametlikke abikanaleid.


